Domain elastizitäten.de kaufen?
Wir ziehen mit dem Projekt
elastizitäten.de um.
Sind Sie am Kauf der Domain
elastizitäten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elastizitäten.de kaufen?
Was bedeuten Plastizität, Verformbarkeit, Elastizität, Dehnbarkeit und Oxidationsbeständigkeit im Werkstoff Kupfer?
Plastizität bezieht sich auf die Fähigkeit von Kupfer, dauerhaft in eine neue Form gebracht zu werden, ohne zu brechen. Verformbarkeit bezieht sich auf die Fähigkeit von Kupfer, seine Form unter Einwirkung von äußeren Kräften zu ändern. Elastizität bezieht sich auf die Fähigkeit von Kupfer, nach der Entfernung der äußeren Kräfte in seine ursprüngliche Form zurückzukehren. Dehnbarkeit bezieht sich auf die Fähigkeit von Kupfer, unter Zugspannung verlängert zu werden, ohne zu brechen. Oxidationsbeständigkeit bezieht sich auf die Fähigkeit von Kupfer, gegenüber der Reaktion mit Sauerstoff in der Luft beständig zu sein. **
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
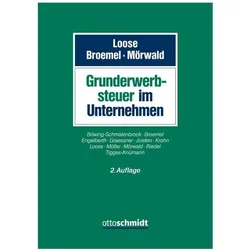
Grunderwerbsteuer im Unternehmen, Fachbücher von Karl Broemel, Matthias Loose, Frieder B. Mörwald, Lau Engelberth, Philipp Böwing-SchmalenbrockDas Fachbuch "Grunderwerbsteuer im Unternehmen" bietet eine umfassende Analyse der relevanten Aspekte der Grunderwerbsteuer, die für Unternehmen von Bedeutung sind. Angesichts der jüngsten Gesetzesänderungen, wie dem JStG 2024 und dem Grundsteuer-ReformG, wurde eine schnelle Neuauflage notwendig. Das Handbuch ist fallbezogen strukturiert, um Praktikern den Zugang zu den jeweiligen Themen zu erleichtern. Es behandelt unter anderem die verschiedenen Arten von Grundstücksübertragungen innerhalb von Unternehmen oder Konzernen, Anteilsübertragungen sowie spezifische Herausforderungen für Familienunternehmen und börsennotierte Unternehmen. Zudem werden Umwandlungen, die ertragsteuerliche Behandlung, Bewertungsfragen, Verfahrensabläufe und Compliance-Aspekte detailliert behandelt. Mit einem klaren Fokus auf praxisnahe Lösungen ist dieses Werk ein unverzichtbares Nachschlagewerk für Fachleute im Bereich Wirtschaft und Recht.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOBALAN Kurzzugbinde Dehnbarkeit von ca. 85 % braunDie braune Kurzzugbinde hat eine Dehnbarkeit von ca. 85 % und ist einfach anzulegen. Sie besteht überwiegend aus Baumwolle. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. In einer Packung sind 10 Kurzzugbinden enthalten. Die Binden sind lose in einer Sammelpackung verpackt und werden ohne Verbandklammern ausgeliefert. Produktdetails braune Kurzzugbinde Dehnbarkeit von ca. 85 % einfach anzulegen besteht überwiegend aus Baumwolle 10 Kurzzugbinden sind in einer Packung enthalten in 7 Varianten erhältlich Verfügbare Varianten 6 cm x 523,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NOBADUR Kurzzugbinde Dehnbarkeit von ca. 38 % 5 mDie braune Ultra-Kurzzugbinde hat eine Dehnbarkeit von ca. 38 % und ist einfach anzulegen. Sie besteht aus einem dicht gewebten Mischgewebe. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. Die Binde ist 5 m lang und einzeln hygienisch in einer Schachtel verpackt. In einer Packungist 1 Kurzzugbinden enthalten. Produktdetails Dehnbarkeit von ca. 38 % besteht aus einem dicht gewebten Mischgewebe 5 m lang einzeln hygienisch in einer Schachtel verpackt in 4 Varianten erhältlich Verfügbare Varianten 6 cm x 5 m ( 1 Binde pro Pake5,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
Wie hoch ist die Grunderwerbsteuer?
Die Höhe der Grunderwerbsteuer variiert je nach Bundesland in Deutschland. Der allgemeine Satz liegt zwischen 3,5% und 6,5% des Kaufpreises oder des Verkehrswerts der Immobilie. In einigen Bundesländern gibt es jedoch auch erhöhte Sätze für bestimmte Fälle, wie zum Beispiel bei der Übertragung von unbebauten Grundstücken. **
Müssen beide die Grunderwerbsteuer zahlen?
Nein, in der Regel muss nur der Käufer die Grunderwerbsteuer zahlen. Der Verkäufer ist normalerweise nicht dazu verpflichtet, diese Steuer zu entrichten. Es gibt jedoch Ausnahmen, zum Beispiel wenn der Verkäufer ein gewerblicher Grundstückshändler ist. **
Top-Angebote
Produkte zum Begriff Grunderwerbsteuer:
-
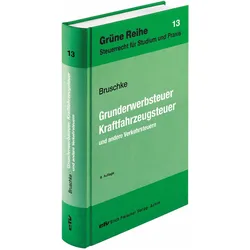
Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern, Fachbücher von Gerhard BruschkeDas Fachbuch "Grunderwerbsteuer, Kraftfahrzeugsteuer und andere Verkehrsteuern" bietet eine umfassende und detaillierte Analyse der relevanten Steuergesetze in Deutschland. In der 8. Auflage wurde das Werk vollständig überarbeitet und aktualisiert, um die neuesten Entwicklungen in der Rechtsprechung und den Verwaltungsauffassungen zu berücksichtigen. Neben der Grunderwerb- und Kraftfahrzeugsteuer werden auch die Versicherungssteuer, Feuerschutzsteuer sowie die Rennwett- und Lotteriesteuer behandelt. Die Ausführungen sind besonders praxisorientiert und bieten wertvolles Spezialwissen, das in dieser Form selten zu finden ist. Dieses Buch richtet sich sowohl an Studierende als auch an Fachleute, die sich mit den komplexen Themen der Verkehrsteuern auseinandersetzen möchten. Es stellt eine unverzichtbare Ressource für alle dar, die sich in diesem Bereich fort- oder weiterbilden wollen.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
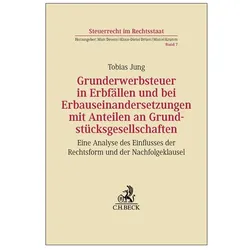
Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an, Fachbücher von Tobias JungDas Fachbuch "Grunderwerbsteuer in Erbfällen und bei Erbauseinandersetzungen mit Anteilen an" von Tobias Jung bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und der steuerlichen Implikationen, die bei Erbfällen und Erbauseinandersetzungen auftreten können. Es beleuchtet insbesondere den Einfluss der Rechtsform und der Nachfolgeklausel auf die Grunderwerbsteuer. Mit einem klar strukturierten Inhalt und einer detaillierten Betrachtung der relevanten Aspekte ist das Buch eine wertvolle Ressource für Juristinnen und Juristen, Steuerberaterinnen und Steuerberater sowie für alle, die sich mit Erbschafts- und Steuerrecht auseinandersetzen. Der kartonierte Einband und die 250 Seiten umfassende Darstellung machen es zu einem handlichen Nachschlagewerk. Verfasst in deutscher Sprache, richtet sich das Werk an ein Fachpublikum, das fundierte Informationen und praxisnahe Lösungen sucht. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte aktuell und relevant sind, was das Buch zu einem unverzichtbaren Begleiter in der rechtlichen Praxis macht.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer im Unternehmen, Fachbücher von Karl Broemel, Matthias Loose, Frieder B. Mörwald, Lau Engelberth, Philipp Böwing-SchmalenbrockDas Fachbuch "Grunderwerbsteuer im Unternehmen" bietet eine umfassende Analyse der relevanten Aspekte der Grunderwerbsteuer, die für Unternehmen von Bedeutung sind. Angesichts der jüngsten Gesetzesänderungen, wie dem JStG 2024 und dem Grundsteuer-ReformG, wurde eine schnelle Neuauflage notwendig. Das Handbuch ist fallbezogen strukturiert, um Praktikern den Zugang zu den jeweiligen Themen zu erleichtern. Es behandelt unter anderem die verschiedenen Arten von Grundstücksübertragungen innerhalb von Unternehmen oder Konzernen, Anteilsübertragungen sowie spezifische Herausforderungen für Familienunternehmen und börsennotierte Unternehmen. Zudem werden Umwandlungen, die ertragsteuerliche Behandlung, Bewertungsfragen, Verfahrensabläufe und Compliance-Aspekte detailliert behandelt. Mit einem klaren Fokus auf praxisnahe Lösungen ist dieses Werk ein unverzichtbares Nachschlagewerk für Fachleute im Bereich Wirtschaft und Recht.179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grunderwerbsteuer bei Share Deals und Umstrukturierungen, Fachbücher von Christian Beitler, Gunnar Polte, Veit Nienhaus, Sascha Drees, Mario BücherDas Fachbuch "Grunderwerbsteuer bei Share Deals und Umstrukturierungen" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen und praktischen Herausforderungen im Bereich der Grunderwerbsteuer. Verfasst von einem erfahrenen Autorenteam, darunter Gunnar Polte, Sascha Drees, Veit Nienhaus und Christian Beitler, richtet sich das Werk an Fachleute, die sich mit der steuerlichen Behandlung von Share Deals und Umstrukturierungen auseinandersetzen. Der praxisorientierte Leitfaden enthält zahlreiche Fallbeispiele, die die theoretischen Konzepte veranschaulichen und eine tiefere Einsicht in die Materie ermöglichen. Mit einem kartonierten Einband und einer Seitenanzahl von 150 ist das Buch sowohl handlich als auch informativ. Die Veröffentlichung im Jahr 2025 gewährleistet, dass die Inhalte auf dem neuesten Stand der rechtlichen Entwicklungen sind. In deutscher Sprache verfasst, ist es ein wertvolles Nachschlagewerk für Juristinnen und Juristen sowie Steuerberaterinnen und Steuerberater, die sich mit den komplexen Aspekten der Grunderwerbsteuer in der Praxis befassen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeuten Plastizität, Verformbarkeit, Elastizität, Dehnbarkeit und Oxidationsbeständigkeit im Werkstoff Kupfer?
Plastizität bezieht sich auf die Fähigkeit von Kupfer, dauerhaft in eine neue Form gebracht zu werden, ohne zu brechen. Verformbarkeit bezieht sich auf die Fähigkeit von Kupfer, seine Form unter Einwirkung von äußeren Kräften zu ändern. Elastizität bezieht sich auf die Fähigkeit von Kupfer, nach der Entfernung der äußeren Kräfte in seine ursprüngliche Form zurückzukehren. Dehnbarkeit bezieht sich auf die Fähigkeit von Kupfer, unter Zugspannung verlängert zu werden, ohne zu brechen. Oxidationsbeständigkeit bezieht sich auf die Fähigkeit von Kupfer, gegenüber der Reaktion mit Sauerstoff in der Luft beständig zu sein. **
-
Warum Grunderwerbsteuer auf Haus?
Die Grunderwerbsteuer wird auf den Kauf von Immobilien erhoben, da es sich um einen steuerpflichtigen Vorgang handelt, bei dem ein Grundstück oder eine Immobilie den Besitzer wechselt. Der Staat erhebt diese Steuer, um Einnahmen zu generieren und um den Immobilienmarkt zu regulieren. Durch die Grunderwerbsteuer sollen zudem Spekulationen und übermäßige Preissteigerungen auf dem Immobilienmarkt eingedämmt werden. Außerdem dient die Steuer dazu, die öffentlichen Haushalte zu stärken und die Infrastruktur zu finanzieren. Letztendlich soll die Grunderwerbsteuer dazu beitragen, die soziale Gerechtigkeit zu fördern, da sie beim Kauf einer Immobilie von allen Käufern gleichermaßen erhoben wird. **
-
Wann wird Grunderwerbsteuer ausgelöst?
Die Grunderwerbsteuer wird ausgelöst, wenn ein Grundstück oder eine Immobilie käuflich erworben wird. Sie wird fällig, sobald der Kaufvertrag notariell beurkundet wurde. Die Höhe der Grunderwerbsteuer richtet sich nach dem Kaufpreis der Immobilie und variiert je nach Bundesland in Deutschland. Die Steuer muss innerhalb einer bestimmten Frist nach Abschluss des Kaufvertrags an das Finanzamt gezahlt werden. In einigen Fällen, wie z.B. bei Schenkungen oder Erbschaften, kann auch die Übertragung von Grundstücken die Grunderwerbsteuer auslösen. **
-
Wie buche ich Grunderwerbsteuer?
Um Grunderwerbsteuer zu buchen, musst du zunächst den Steuersatz für deine Region ermitteln. Dieser variiert je nach Bundesland in Deutschland. Anschließend berechnest du den Betrag, den du an Grunderwerbsteuer zahlen musst, basierend auf dem Kaufpreis der Immobilie. Diesen Betrag trägst du dann in deiner Steuererklärung ein. Alternativ kann die Grunderwerbsteuer auch direkt beim Finanzamt bezahlt werden. Stelle sicher, dass du alle erforderlichen Unterlagen und Belege für die Buchung der Grunderwerbsteuer bereithältst, um mögliche Rückfragen seitens des Finanzamts zu vermeiden. **
Ähnliche Suchbegriffe für Grunderwerbsteuer
-
NOBALAN Kurzzugbinde Dehnbarkeit von ca. 85 % braunDie braune Kurzzugbinde hat eine Dehnbarkeit von ca. 85 % und ist einfach anzulegen. Sie besteht überwiegend aus Baumwolle. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. In einer Packung sind 10 Kurzzugbinden enthalten. Die Binden sind lose in einer Sammelpackung verpackt und werden ohne Verbandklammern ausgeliefert. Produktdetails braune Kurzzugbinde Dehnbarkeit von ca. 85 % einfach anzulegen besteht überwiegend aus Baumwolle 10 Kurzzugbinden sind in einer Packung enthalten in 7 Varianten erhältlich Verfügbare Varianten 6 cm x 523,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
NOBADUR Kurzzugbinde Dehnbarkeit von ca. 38 % 5 mDie braune Ultra-Kurzzugbinde hat eine Dehnbarkeit von ca. 38 % und ist einfach anzulegen. Sie besteht aus einem dicht gewebten Mischgewebe. Aufgrund ihrer geringen Dehnbarkeit wird sie zur Venenkompression (nach Pütter) eingesetzt. Die Binde ist zur Thromboseprophylaxe genauso geeignet wie zur postoperativen Therapie (z.B. Varizenverödung, Venenstripping). Bei chronischen Wunden aufgrund venöser Insuffizienz (z.B. Ulcus cruris) unterstützt ein über dem Wundverband angelegter Kompressionsverband den venösen Rückfluss und damit die Wundheilung. Die Binde ist 5 m lang und einzeln hygienisch in einer Schachtel verpackt. In einer Packungist 1 Kurzzugbinden enthalten. Produktdetails Dehnbarkeit von ca. 38 % besteht aus einem dicht gewebten Mischgewebe 5 m lang einzeln hygienisch in einer Schachtel verpackt in 4 Varianten erhältlich Verfügbare Varianten 6 cm x 5 m ( 1 Binde pro Pake5,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
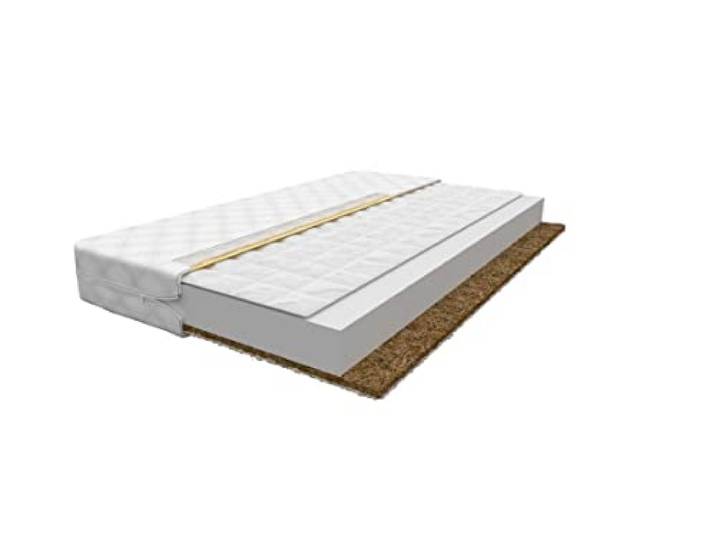
BDW Die GRYKO-KOKOS Matratze zeichnet Sich durch Flexibilität und Elastizität aus, resistent gegen Allergene, Zwei Härtegrade, äußerst komfortabel, passt Sich dem Körper an (200x90)<p>Die <strong>GRYKO-KOKOS Matratze</strong> bietet eine hervorragende Kombination aus <strong>Flexibilität</strong> und <strong>Elastizität</strong>, die für einen erholsamen Schlaf sorgt. Mit den Maßen <strong>200 x 90 cm</strong> passt sie ideal in jedes Schlafzimmer und ist sowohl für Einzelpersonen als auch für Paare geeignet. Diese Matratze ist in zwei <strong>Härtegraden</strong> erhältlich, sodass Du die für Dich passende Unterstützung wählen kannst.</p><p>Ein besonderes Merkmal der <strong>Buchweizen-Kokos-Matratze</strong> ist ihre Fähigkeit, sich perfekt der <strong>Körperform</strong> anzupassen. Der hochwertige <strong>Kern</strong> aus elastischem und langlebigem Komfortschaum sorgt dafür, dass die Matratze auch nach vielen Nächten ihre Form behält und optimalen Komfort bietet. Das integrierte <strong>Kokosvlies</strong> ist nicht nur äußerst strapazierfähig, sondern auch resistent gegen <strong>Allergene</strong>, was sie zu einer idealen Wahl für Allergiker macht.</p><p>Die schlichte <strong>weiße Farbe</strong> der Matratze fügt sich harmonisch in jede Schlafumgebung ein und sorgt für ein frisches Ambiente. Entdecke die Vorteile der <strong>GRYKO-KOKOS Matratze</strong> und genieße einen erholsamen Schlaf, der Deinen Körper optimal unterstützt.</p>102,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mechanik 2 - Akustik, Elastizität, Fest, FachbücherDieses Sachbuch, der vierte Band einer naturwissenschaftlichen, medizinischen und technischen Schriftenreihe von G. W. Leibniz, bietet eine tiefgehende Auseinandersetzung mit den Themen Akustik, Elastizität, Festigkeit, Statik und Stoss. Die historisch-kritische Edition präsentiert überwiegend unveröffentlichte Texte, die erstmals in ihrer Komplexität und Vielfalt zugänglich gemacht werden. Leibniz behandelt die Themen nicht nur sprachlich, sondern auch mathematisch, unterstützt durch zahlreiche Diagramme und Zeichnungen, die zur Veranschaulichung der komplexen Zusammenhänge beitragen. Das Werk richtet sich an Leser, die ein Interesse an den naturwissenschaftlichen Grundlagen und der historischen Entwicklung technischer Disziplinen haben. Es bietet einen Einblick in die Denkweise und Methodik eines der bedeutendsten Denker der Aufklärung und Renaissance. Die detaillierte Darstellung der physikalischen Phänomene und die präzise mathematische Analyse machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler und Historiker gleichermassen.279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Grunderwerbsteuer Anschaffungskosten?
Nein, die Grunderwerbsteuer ist keine Anschaffungskosten. Die Grunderwerbsteuer ist eine Steuer, die beim Kauf von Grundstücken oder Immobilien anfällt und vom Käufer gezahlt werden muss. Anschaffungskosten hingegen sind die Kosten, die direkt mit dem Erwerb eines Vermögensgegenstandes verbunden sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Notarkosten. Die Grunderwerbsteuer ist daher eine separate Kostenposition, die zusätzlich zu den Anschaffungskosten anfällt. Es ist wichtig, die Grunderwerbsteuer bei der Kalkulation der Gesamtkosten eines Immobilienkaufs zu berücksichtigen. **
-
Wird die Grunderwerbsteuer erhöht?
Wird die Grunderwerbsteuer erhöht? In Deutschland ist die Grunderwerbsteuer eine Ländersteuer, die von den Bundesländern festgelegt wird. Einige Bundesländer haben in der Vergangenheit bereits die Grunderwerbsteuer erhöht, um zusätzliche Einnahmen zu generieren. Es ist möglich, dass auch in Zukunft weitere Bundesländer eine Erhöhung der Grunderwerbsteuer in Betracht ziehen, um ihre Haushalte zu stärken. Letztendlich liegt es jedoch im Ermessen der jeweiligen Landesregierungen, ob und in welchem Umfang sie die Grunderwerbsteuer erhöhen möchten. **
-
Wie hoch ist die Grunderwerbsteuer?
Die Höhe der Grunderwerbsteuer variiert je nach Bundesland in Deutschland. Der allgemeine Satz liegt zwischen 3,5% und 6,5% des Kaufpreises oder des Verkehrswerts der Immobilie. In einigen Bundesländern gibt es jedoch auch erhöhte Sätze für bestimmte Fälle, wie zum Beispiel bei der Übertragung von unbebauten Grundstücken. **
-
Müssen beide die Grunderwerbsteuer zahlen?
Nein, in der Regel muss nur der Käufer die Grunderwerbsteuer zahlen. Der Verkäufer ist normalerweise nicht dazu verpflichtet, diese Steuer zu entrichten. Es gibt jedoch Ausnahmen, zum Beispiel wenn der Verkäufer ein gewerblicher Grundstückshändler ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.